Resumen del video
Es básicamente porque el seguro, aunque yo no estuviera pagando el plan de ahorro, igualmente lo tendría que pagar, porque es el seguro del auto. Dado que estoy pagando el auto en 120 cuotas, el total de las 120 cuotas por el precio actual que estoy pagando, me daría algo así como unos 52 millones de pesos. Si vos vas a la concesionaria, podrías poner 29 millones, ahorrándote los otros 17 y que te den un préstamo por 17 millones, que es lo que falta para comprar el auto, al 0%. Sea que, en vez de pagar una cuota o en vez de sumarme un plan de ahorro, podría con estos números, comprarme el auto dentro de 3 años y medio.
Puntos clave
- 1:08
El primer dato interesante es que, 4 de cada 10 autos que se venden en Argentina, se venden por plan de ahorro, todavía hoy en el 2026.
- 4:58
En el plan de ahorro, vos vas pagando las cuotas, pero no tenés el auto hasta que te lo entregan.
- 10:17
Lo primero que todo el mundo se pregunta a la hora de decir "Bueno, me voy a comprar un nuevo auto."
- 11:01
Habiendo dicho eso, hay dos grandes rasgos que se consideran generalmente para saber si conviene o no comprar el auto.
- 30:13
En ese caso vas a necesitar ahorrar 300.000 pesos por mes, es un montón más accesible, aunque en Argentina sigue siendo bastante.
Transcripción completa
36 min de lectura · a partir de los subtítulos del video
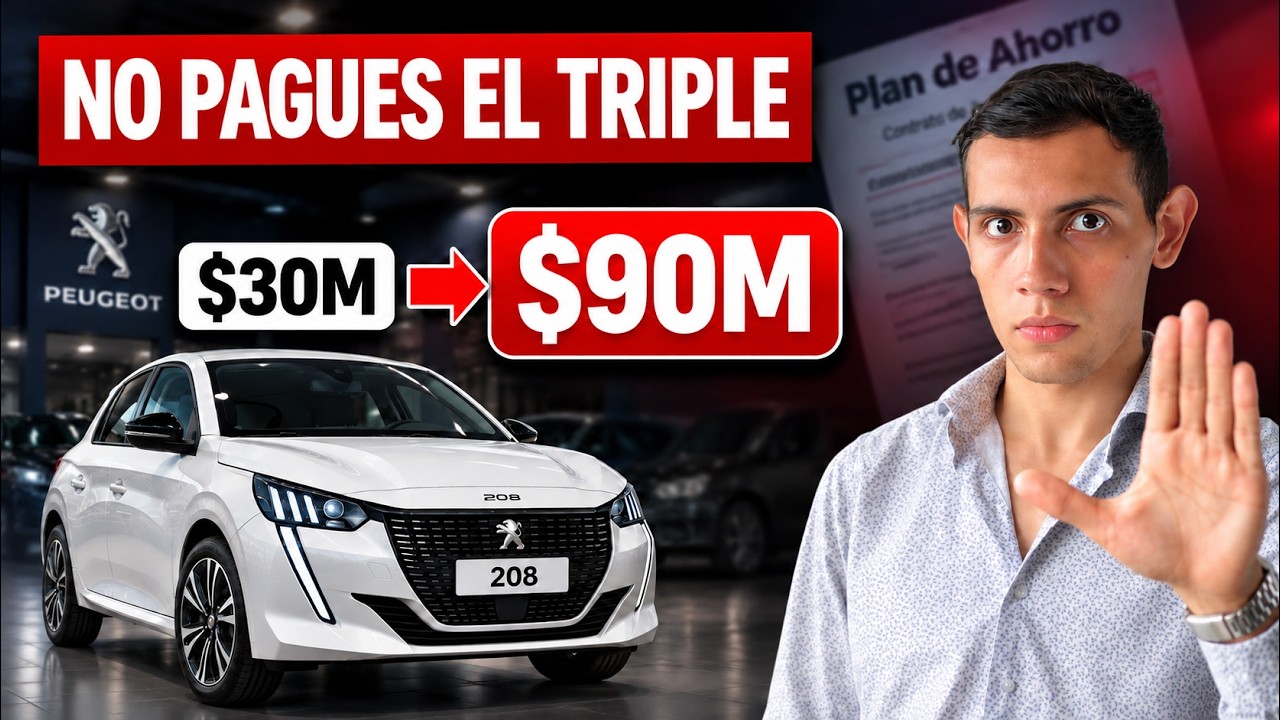
Si estás pensando en comprar un auto, escuchame, hoy el mismo auto te puede salir, lo que vale o casi tres veces más, o menos de lo que sale según cómo lo pagues. Este video pretende ser lo único que necesitás en Argentina para saber si te conviene o no comprar un auto ahora y cómo pagarlo, sin importar cuándo estés viendo el video. Ahora sí, empecemos. Atención, este video no es una recomendación, usted es el único responsable de sus decisiones financieras.
Antes que nada me parece importante aclarar que, este tipo de videos tocan ciertos intereses y eso me mete a mí en pequeños problemas, pero no vienen al caso. El punto es que los hago por este tipo de comentarios. Este video que vas a ver ahora, es como una reversión de un video que hicimos hace unos años atrás, que sirvió mucho a muchas personas y por esa razón hacemos ahora esta nueva versión, pero es muy importante que prestes atención para cuidar tu bolsillo y tomar mejores decisiones.
Habiendo dicho eso, para el que no conoce Inverarg, acá no te voy a hablar de qué auto te conviene, porque no es un canal fierrero por así decirlo. Nos dedicamos a las finanzas, entonces yo lo único que voy a hacer es explicarte cuál es la mejor forma para que vos puedas elegir comprar tu 0 km de la forma lo más eficiente posible, es decir, lo más barato que se pueda y que tengas el auto lo antes posible.
Y ya con esto en claro, arrancamos entonces con la información. El primer dato interesante es que, 4 de cada 10 autos que se venden en Argentina, se venden por plan de ahorro, todavía hoy en el 2026. Y esto es un problema grande, porque el plan de ahorro en sí es un problema grande. Así que, si bien es algo que yo pensé que ya estaba suficientemente dado a conocer y que no hacía falta aclararlo, por las dudas te voy a explicar cómo funciona el plan de ahorro para que sepas por qué es una alternativa que en el 99,9% de los casos no sirve y no te conviene utilizar.
Y para ciertos casos y ciertas personas puede llegar a ser una opción relativamente razonable, pero eso lo vamos a ver luego. Arranquemos con el punto número uno, y es el sobreprecio. Te voy a poner el ejemplo mío real porque yo estoy en un plan de ahorro, entonces con esto nos va a servir para orientarnos. La última cuota que pagué, que es la del mes de noviembre del 2026, es de 609,000 pesos, pero esa cuota tiene dentro el seguro que yo pago del auto.
Y si descarto ese seguro, si no lo contemplo, entonces la cuota me quedaría en más o menos 432,000 pesos. Si por ahí te preguntás "Che Ariel, pero ¿por qué estás sacando el seguro?" Es básicamente porque el seguro, aunque yo no estuviera pagando el plan de ahorro, igualmente lo tendría que pagar, porque es el seguro del auto. Entonces, sacando eso, 432,000 es lo que pago por mes.
Y dado que estoy pagando el auto en 120 cuotas, el total de las 120 cuotas por el precio actual que estoy pagando, me daría algo así como unos 52 millones de pesos. Por supuesto que el monto fue más bajo en el pasado y va a ser más alto en el futuro de la cuota, pero por eso lo calculamos más o menos hoy con la cuota que estoy pagando hoy.
Así que, 52 millones de pesos es más o menos lo que estoy pagando de auto. ¿Y, cuánto cuesta ese mismo auto, 0 km?, algo así como 30 millones de pesos. Es decir, estoy pagando cerca del doble, y eso es ahora que estoy pagando una cuota bastante más razonable y ajustada, y que el precio de este vehículo en los últimos meses y te diría años, no se movió mucho.
En su momento llegó a ser casi cuatro veces lo que estaba pagando. En otras palabras, si hoy el auto sale 30 millones, es como si yo estuviera pagando cuotas equivalentes a 120 millones en total. Igual pará, porque esto es uno solo de los puntos, vamos con otro. Y es que además del sobreprecio, lo que tiene el plan de ahorro es que es imprevisible.
Vos por ahí empezás pagando cuotas que decís "Che, esto es muy pagable" Por ejemplo a plata de hoy, no sé, 100,000 que uno dice "Bueno, para un auto es algo bastante bien pagable." Y si ves mi caso, yo empecé pagando cuotas de 10,000 pesos y en menos de un año yo estaba pagando 9 veces más, es una barbaridad de plata. Acá no está el "No, se sigue la inflación" ¿Qué inflación?
No hubo una inflación en Argentina en este periodo que estuve pagando, que justificara un x9 en menos de un año. Y por las dudas, si sos una persona que todavía no entró en un plan de ahorro, por ahí decís "Bueno, Ariel, pero capaz es tu caso puntual". No es mi caso puntual. Te voy a ir dejando comentarios de aquel video que te decía que ya hicimos al respecto hace unos años y vas a ver que es en todos los casos lo mismo.
Y en este punto, hay dos cosas que creo que una persona podría plantearse. La primera sería "bueno Ariel, pero yo no tengo toda la plata para poner en este momento, entonces sí o sí el plan de ahorro es mi única salida". La respuesta a eso es no. No es tu única salida y de hecho, de las salidas que tenés, probablemente sea la peor, pero eso lo vamos a ver más adelante en este video, cuál es una salida mucho mejor.
Mientras tanto, la otra posibilidad podría ser que alguien me diga "Che Ariel, y, pero si yo saco por ejemplo un crédito UVA, es decir, un préstamo que siga la inflación, mi problema sería el mismo, porque también es imprevisible. Yo tampoco sé cuánto va a ser la inflación y por ende tampoco sabría cuánto tengo que pagar, entonces daría lo mismo, un plan de ahorro, que un tipo de créditos de este estilo".
Y ahí la respuesta es no, no es lo mismo. Y de hecho la diferencia es muy grande, porque es verdad que ambos son imprevisibles. Si vos decís "Che tomo un préstamo y no sé cuánto voy a tener que pagar."
Al igual que tampoco sé cuánto voy a tener que pagar en caso de sacar un plan de ahorro. Hasta ahí es verdad que son parecidos, pero la gran diferencia está en lo que se llama valor tiempo del dinero. Para explicártelo lo más fácil posible, te lo pongo con el siguiente ejemplo, que es un ejemplo real. Si vos sacás el préstamo, si bien vos vas a tener que ir pagando las cuotas después, ahora ya vas a tener la plata.
Con esa plata vas, te comprás el auto y ya tenés el auto. El auto lo podés usar, entonces, vos vas pagando las cuotas mientras vas usando el auto. Eso es en el caso del préstamo. El plan de ahorro no funciona de esa manera. En el plan de ahorro, vos vas pagando las cuotas, pero no tenés el auto hasta que te lo entregan. Y ese "hasta que te lo entregan" se puede dilatar mucho.
En mi caso personal, una vez más, yo supuestamente iba a tener el auto en cuota 3 y lo terminé recibiendo más o menos un año después. Entonces lo de cuota 3 lógicamente era una mentira que te dicen para vendértelo, bueno, no viene al caso. Y el punto de nuevo es, que esto mismo le pasa a la gran mayoría de personas. No puedo decir que les pasa a todos, por temas legales, porque uno estaría garantizando que es en el 100% de los casos, pero preguntá por ahí y te vas a dar cuenta.
En definitiva hasta acá lo que podemos concluir es que el plan de ahorro es imprevisible. No sabés cuánto vas a pagar. Lo que sí sabés es que vas a pagar un sobreprecio, vas a pagar varias veces el auto que te estás comprando, dos veces, tres veces, cuatro veces o el número que sea, dependiendo de distintos factores que ocurran en el país. Y el punto número tres, es que ni siquiera vas a poder utilizar el auto mientras lo vas pagando, por lo menos no al principio.
Por ende, no hay algo que sea una ventaja para justificar el hecho de sacar un plan de ahorro.
Y acá inclusive, dos cosas que no vienen tanto al tema de las finanzas, pero me parecen importantes a destacar. Es que la primera, al menos en mi experiencia, y cualquiera de ustedes que haya sacado un plan de ahorro puede confirmar o desmentirme en los comentarios, es que cuando te llaman y te dicen "Che tenés que venir a firmar al concesionario tal cosa porque está cerca de que te entreguemos el auto".
Bueno, vas y tenés que pagar algo nuevo que nadie te dijo que ibas a tener que pagar, y de golpe, bueno, te encontrás ahí con que tenés que pagar algo nuevo. Tal vez en la llamada te dicen "Mirá que vas a tener que pagar esto." Da igual, el punto es que no te lo anticiparon desde un inicio de "Mirá, cuando estés cerca de sacar el auto, vas a tener que tener ciertos gastos grandes que no te vamos a avisar".
O por ahí te avisan uno y tenés cuatro gastos grandes. Esas cosas suelen pasar. Y otra cosa que es hasta tal vez te diría todavía peor, es que cuando entrás en un plan de ahorro tenés dos grandes formas de sacar el auto. Está la licitación y está el sorteo. El caso de la licitación básicamente es que una vez por mes, todas las personas que están en tu grupo, después vamos a hablar de los grupos, pero las personas que están en tu grupo pueden decir cuánta plata están dispuestos a poner.
El que pone más plata se lleva el auto. ¿Cuál es el problema de esto? Que uno puede decir, bueno, ahorro, junto la plata y pongo todo junto y me llevo el auto. Eso es lo que piensa la mayoría, es lo que hace la mayoría, y al final, si todos terminan poniendo el máximo de plata, todos terminan yendo a sorteo. Entonces al final la opción termina siendo sorteo.
Sin contar que de nuevo, tenés que juntar mucha plata para ganar la licitación, que también sería difícil. Así que vamos a la opción de sorteo. Tradicionalmente el sorteo y prácticamente siempre funciona de la misma forma, es que entran en el grupo, en cada grupo entran el doble de personas de las cuotas que se van a pagar.
Ejemplo, en mi caso son 120 cuotas, el doble de 120 son 240 personas. Así que el grupo en el que estoy yo es de 240 personas. Cada mes se entregan dos autos, el de licitación y el de sorteo, con lo cual cada mes de las 240 personas se eliminan dos de la lista a las que les falta el auto. El primer mes falta a los 240, después a 238 porque se entregaron dos autos, después entregan dos más, quedan 236 y así va bajando.
Así que ¿cuál sería mi probabilidad de, en el caso del sorteo, ganar y llevarme el auto? En un inicio es una posibilidad entre 240 personas. Eso es un 0,4% de probabilidades. Y si se van entregando dos autos por mes, eso significa que cada vez tengo más probabilidades. La primera es una entre 240, después es una entre 238. O sea, ahora tengo un poquitito más de probabilidades.
Bueno ¿cuándo llego al 1% de probabilidades? Después de más o menos unos 6 años. Recién ahí llego al 1% de probabilidades. Como te estarás dando cuenta, los números no cierran por ningún lado. Sin embargo, y como te dije antes, en ciertos casos el plan de ahorro puede llegar a tener sentido. ¿Y cuál es ese caso? Es el caso de aquella persona que no tiene la posibilidad de sacar un crédito, un préstamo y demás porque el banco no se lo va a dar, porque no cuenta con los recursos, con lo que sea.
Tampoco tiene la plata suficiente hoy para pagar el auto al contado todo junto y tampoco cuenta con la, digamos, fuerza de voluntad necesaria como para todos los meses, en lugar de pagar la cuota, de, en este caso, el plan de ahorro, en lugar de hacer eso, esa misma cantidad de plata, ahorrarla. ¿Por qué? Porque la va ahorrando un tiempo y después se la gasta. Entonces, para ese tipo de personas que les cuesta mucho esto de mantener el hábito del ahorro y tampoco cuentan con las otras opciones, bueno, en ese caso el plan de ahorro por ahí podría ser una opción.
Si no es ese el caso, no tiene mucho sentido, e inclusive, para hacer esta opción que te digo del ahorro, que es lo que vas a aprender, entre otras cosas, en este video, vas a ver que lo único que necesitás es conocimiento y ese conocimiento lo vas a sacar en este video.
Entonces, lo único que tendrías que hacer sería empezar a ahorrar, pero ya vamos a llegar a eso. Por ahora te doy el último dato curioso al respecto. Y este es un dato que me surgió de curiosidad a mí, entonces por ahí le puede servir a alguien. Lo que yo hice fue agarrar todas las cuotas que pagué hasta ahora, en este plan de ahorro en el que estoy y también tomé la inflación de cada uno de los meses desde que lo empecé a pagar hasta la actualidad.
Le pasé todo eso a una inteligencia artificial y le dije, si en vez de haber pagado todas esas cuotas, yo hubiera invertido siguiendo la inflación, como vos vas a aprender en este video, hubiera terminado hoy con 39 millones de pesos aproximadamente. Eso significa que me alcanza para el auto que más o menos sale 30 millones, me sobrarían otros 9 millones, así que estaría recontra bien. Pero en lugar de eso, por haberme metido en el plan de ahorro, hoy no solamente no tengo los 39 millones, ni siquiera tengo los 30 tampoco, sino que le debo todavía a la concesionaria más de 13 millones de pesos.
Así que vos fijate la diferencia de ya poder tener todo pagado el auto y que me sobre plata, a no solamente no tenerlo pagado, sino que encima deber 13 millones de pesos. Por todas estas razones es clave que prestes atención. Y ahora sí, vamos a lo importante. Lo primero que todo el mundo se pregunta a la hora de decir "Bueno, me voy a comprar un nuevo auto."
Es "¿Es un buen momento para comprar un auto nuevo?" Y ahí ya arrancamos con las preguntas difíciles, porque en finanzas todo es un depende y todo puede salir mal. Suponete que yo te digo "Hoy es un excelente momento porque el precio bajó a la mitad, el de los autos, y vos decís, bueno, voy y lo compro porque bajó a la mitad y el día de mañana baja otro 35%."
Y vos vas a decir "Uy ¿por qué no esperé, lo compraba un 35% más barato?" Entonces te puede salir mal.
También podría pasar que en el mismo ejemplo, bajó hoy a la mitad del precio de los autos y yo te digo "No, no, pará, no compres porque espero que baje otro 35%." Pero eso no ocurre y el precio de lo que bajó a la mitad vuelve a subir al precio que estaba. Entonces no importa la decisión que tomes, puede salir mal. Ese es el riesgo que tenemos siempre en las finanzas.
Habiendo dicho eso, hay dos grandes rasgos que se consideran generalmente para saber si conviene o no comprar el auto. La primera alternativa es si el precio bajó. No importa lo que vaya a pasar al futuro, porque nadie sabe lo que va a pasar. Entonces como que vos hacés así, y decís "Bueno, no sé lo que va a pasar. Si bajó, compro y listo." Por lo cual, lo único que tendrías que hacer es fijarte en internet si es que los precios últimamente bajaron.
Es súper sencillo y no tiene mucha vuelta que dar. La otra posibilidad es especular con si el precio puede llegar a bajar, que no soy tan fan de eso, pero en ese caso lo que se suele hacer es tratar de ver cómo viene la tendencia. ¿Y qué sería la tendencia? Sería ver si, por ejemplo, va a haber más competencia. Se supone que si en un futuro hay más competencia, es decir, hay más cantidad de autos que se estén vendiendo más cantidad de marcas, en teoría eso debería bajar el precio por un tema de oferta y demanda que no me voy a meter ahora para no ser técnico.
Pero te pongo un ejemplo fácil. Por ejemplo, al momento de estar grabando este video, se supone que Tesla va a ingresar autos en, finales de 2026, principios del 2027 a Argentina. ¿Eso qué es lo que haría? Que sea una nueva marca que sale a vender autos y que es probablemente lo que quieren hacer para que les compren y poner precios competitivos lo más bajos posibles. Así que si un Tesla te termina saliendo, por decir un ejemplo, $30.000 en Argentina, mientras que un BYD u otro de estos autos chinos te sale 35.000, entonces uno va a elegir el Tesla.
¿Así que qué es lo que van a hacer BYD y todas las demás marcas chinas? Probablemente bajarlo de 35, a por ejemplo 31, para estar más parecidos. Y en ese caso, de nuevo, te estaría haciendo que bajen los precios. Un tema de oferta y demanda. Eso es un poco lo que te decía, esto de ver la tendencia. Lo mismo pasa con buscar noticias respecto a los autos.
Si vos ves que cada vez se están vendiendo menos o, que cada vez están entrando más cantidad de competidores, ambas cosas podría significar que bajen el precio en el corto mediano plazo, o sea dentro de unos meses. Por ejemplo, según ADEFA, la Cámara de Fábricas de Autos, entre enero y octubre del 2026 se produjeron un 15% menos de autos que el año pasado y a concesionarios se les entregaron un 23% menos.
Entre esto, el tema de que entraron los autos chinos, que se les quitaron unos aranceles y tienen ciertos beneficios, que no pagan patente, no pagan peaje según dónde estén y bla, bla, bla, hace que sea mucho más Atractivo comprarse un auto chino, eléctrico o semieléctrico, y eso de nuevo, hace que si el auto chino es más barato, entonces los autos que no son chinos o no son eléctricos traten de bajar
Un poco el precio para ser más competitivos. Por eso una vez más te digo, si vos ves que este tipo de cosas están pasando, puede hacer que si el precio todavía no bajó, en el corto plazo baje. Aún así, no especularía demasiado y más bien lo que haría yo en lo personal, sin ser una recomendación, sería analizar ¿quiero el auto hoy, si, o lo necesito el auto hoy?
Sí, supongamos que sí, la respuesta es sí. Bien, tengo la posibilidad de sacarlo hoy con alguna de las formas que vamos a ver en el video. Supongamos que la respuesta también es sí. Bueno, entonces no le voy a dar muchas vueltas, después no importa si el precio subió, bajó, qué sé yo. Bueno, mala suerte. No sabía lo que iba a pasar, si hoy tengo la posibilidad y lo quiero hacer, bueno, lo hago.
Por lo cual, una vez que sabemos si estamos en condiciones o no, o si este es un buen momento o no para comprar el auto y ya tomamos la decisión, vamos al siguiente punto, que es las formas en las que lo podemos comprar. Existen muchas, en Argentina la más típica es el plan de ahorro que hablábamos recién. Está la otra que es pagarlo al contado, es decir, poner toda la plata junta.
Por ejemplo, tenés ahorros o lo heredaste, o lo que sea. Bueno, tenés ahí la plata, vas y lo pagás. Y otra opción también bastante típica en Argentina es pedir la plata prestada. Existen los créditos prendarios, están los créditos UVA, hay distintas alternativas. La más común en Argentina, lo que más suele haber son los créditos UVA. Sin embargo, depende el momento en el que veas este video, van a haber algunas alternativas más u algunas alternativas menos, según cómo le esté yendo a Argentina.
Por ejemplo, ahora en este momento, al momento de estar grabando este video, hace poquito el Banco Nación sacó una oferta que es un crédito a una tasa del 25% anual, que es una tasa en principio muy atractiva, primero porque es una tasa fija, entonces vos ya sabés desde un principio cuánto vas a pagar. Eso está buenísimo, está fantástico, ¿pero cuál es el problema? 25% cumpliendo ciertas condiciones y requisitos que te pone el banco, como cobrar tu sueldo, tu jubilación ahí, tener tarjeta de crédito y bla, bla, bla.
Suponete que cumplís con todo. Viene ahora el siguiente punto, que es que ese 25% no es lo que vos realmente vas a pagar, porque el 25% es, llamémosle una tasa base. De ahí vos le tenés que sumar distintos costos e impuestos y tasas que te pone el banco. Entonces lo que realmente terminás pagando es más de un 50% de tasa anual. Por lo tanto, ya no termina siendo tan atractivo, porque estamos hablando de más del doble de la inflación que se espera para los próximos 12 meses, por cada año que pase.
Entonces vos estarías pagando el doble de lo que sea la inflación.
Si vas a hacer eso te conviene directamente un crédito UVA, que seguis la inflación y a lo sumo te cobra un poquitito más que la inflación, pero no el doble. Obviamente y como te decía antes, en finanzas puede pasar de todo. Puede pasar que la inflación se quintuplique en Argentina, porque sabemos que es un país en el que puede pasar y en ese caso te hubiera convenido la cuota fija, por más que fuera del doble de la inflación que se proyectaba.
Pero bueno, partiendo más o menos con la información que uno tiene hoy, no terminaría siendo tan atractivo. Y de nuevo, esto es lo más atractivo que hay hoy por hoy en cuanto a créditos fijos. Los otros bancos que te cobran este tipo de préstamos o créditos que vos quieras tomar, las tasas son bastante más altas que esta que te comentaba del Banco Nación, lo cual las hace todavía peores.
Sin embargo, si vos ves este video dentro de algunos meses o años, lo único que tendrías que ver es el CFTEA, esto es, costo financiero total efectivo anual. Esto que yo te decía que inicia en un 25%, que es la tasa nominal anual que te dice el banco, que te promociona el banco, pero lo que realmente terminás pagando es este CFTEA. Así que lo que tendrías que hacer es, buscar cuál es ese dato y compararlo si querés para hacértelo más fácil y no comparar contra la inflación futura, porque es más difícil, porque hay que proyectar, porque por ahí es un término más técnico.
Buscás en Google inflación interanual y ahí lo que te dice es la inflación de los últimos 12 meses. Si vos ves que ese número de la inflación de los últimos 12 meses, es más o menos parecido a lo que te están cobrando, de costo financiero total efectivo anual, y la verdad es que puede ser una alternativa atractiva. Si ves que están muy disparejos, entonces probablemente no. De ahí pasamos a otra alternativa, que son los préstamos al 0%.
Esto ya es mucho más atractivo porque 0% no hay interés, entonces, está buenísimo.
Pero, acá obviamente como siempre hay un pero, para empezar no lo ofrecen en todos lados, ni tampoco es algo que se ofrezca siempre. Hoy por hoy, por ejemplo al momento de estar grabando este video, porque eso es algo que vos tenés que averiguar cuando lo veas, es que algunas concesionarias de Renault y de Volkswagen están ofreciendo este 0%. Sin embargo y como te imaginarás, lo que tiene detrás es que vos no te van a financiar el 100% del auto.
Esto significa que no es que vos vas a pagar el 0% y te van a dar el auto en el momento, y no, no funciona de esa forma. Vos ponés un adelanto de más de la mitad de lo que sale el auto en la mayoría de los casos y además de poner esa más de la mitad, el resto lo Tenés que pagar en cuotas, pero por lo menos son cuotas sin interés, por lo cual, igual ya lo vamos a ver más adelante, pero esta alternativa tiene mucho sentido, pero tiene sentido para aquellas
Personas que ya tienen un ahorro previo. Más adelante en el video vamos a ver cómo hacer para el que no tiene nada de ahorro previo y quiere una opción mejor que un plan de ahorro. Por ejemplo, para el Volkswagen Polo con un precio sugerido de 46 millones, te prestan 17 millones en 24 cuotas de más o menos 700.000 pesos, más el seguro que ronda los 52-000 por mes, por lo cual el anticipo que tenés que poner es de 29 millones.
Y si bien en un inicio dijimos que era de tasa cero, acordate que está el costo financiero total, que es lo que vos siempre tenés que buscar. Y ese costo financiero total está en torno al 7%, 7,2%. Igualmente sigue siendo recontra atractivo, mucho menor a la inflación. Entonces sigue siendo muy buena opción, pero no es 0% exactamente. Pero bueno, salgamos un poco de los tecnicismos de la parte misteriosa de lo que vamos a ver más adelante y empecemos a entender un poco cuáles son las alternativas que tenemos hoy, así a grosso modo para una persona que no tiene nada de plata ya ahorrada como para poner.
Entonces en ese caso vos tenés a grandes rasgos tres alternativas. La primera es pedir toda la plata prestada, suponiendo que te la puedan llegar a dar, porque muchas veces no es así, pero pongámosle que está esa posibilidad de tomar toda la plata prestada. La segunda posibilidad es sacar el plan de ahorro, alternativa típica. Y la tercera es lo que vamos a ver en este vídeo, que es la parte de ahorrar e invertir, sin especular demasiado, tratar de proyectar a futuro, no, algo fácil y sencillo dentro de lo posible.
Y acá está la clave del video, entonces prestame mucha atención porque por ahí con varios números, puede parecer difícil, pero es una pavada, o sea es super fácil de entender, pero simplemente Prestame atención: vos en la alternativa número uno y en la alternativa número dos, es decir, si tomás el préstamo, o si sacás el plan de ahorro, en ambos casos vas a tener que pagar cada vez más
En escenarios normales. Como uno no sabe cuánto va a tener que pagar, porque uno no sabe cuánto va a ser la inflación en el caso de tener que seguir la inflación en el crédito, ni tampoco sabés a cuánto te va a subir el auto, por ende no sabés a cuánto te va a subir la cuota el mes que viene. Para hacer un ejemplo nada más, y aunque los números fueran distintos, no cambiaría nada, pero para hacer un ejemplo, digamos que van a seguir la inflación todas las opciones.
Así que si tenés que pagar la primer cuota del préstamo, 100.000 pesos este mes, el mes que viene te sigue la inflación, por decir un ejemplo, del 2%. Entonces el mes que viene tendrías que poner 102.000 y así cada vez vas poniendo el 2% más, pero, solo con los dos primeros meses ya tendrías 202.000 pesos que pagar. El primer mes 100.000, el segundo mes 102.000.
Eso en el caso de tomar el préstamo. Si vas a la segunda opción, que es la del crédito prendario, el ejemplo es el mismo. En el mes uno pagás 100.000 pesos, y en el mes dos pagás 102.000 porque te siguió la inflación.
Acordate que la diferencia entre uno y otro es que en el caso del préstamo, o del crédito, como prefieras llamarle, vos ya tenés el auto y en el caso del plan de ahorro ni siquiera eso, pero igual lo estás pagando. Ahora, vamos a un tercer ejemplo, que este es el que un poquito te podría llegar a marear, pero vas a ver que no es nada difícil. El punto es el siguiente.
Esta vez en vez de vos pagar cada vez más, porque vos pagás siguiendo la inflación, en lugar de eso, vos pagás siempre lo mismo. Y quien sigue tu inflación o que sigue la inflación, es la plata que vos ponés. Entonces, vos no ponés cada vez más. Vos ponés siempre lo mismo y esa plata sigue la inflación. Así que para este ejemplo, en el mes número uno vos pondrías 100.000 pesos.
En el mes número dos esos 100.000 pesos que pusiste antes siguen la inflación. Así que pasan a valer 102.000 y ahora ponés de nuevo los mismos 100.000 que pusiste en el mes uno. En total pusiste 100.000 en el mes uno, 100.000 en el mes dos y con tu inversión ganaste 2.000 en el mes dos. Así que en total también terminás teniendo los mismos 2000 pesos extra que tenías en los casos anteriores.
Así que en los tres casos terminás poniendo entre el mes uno y el mes dos 202.000 pesos. La única diferencia es que en unos casos tenés que poner cada vez más porque seguís la inflación, y en el último caso, que es el de la inversión, ponés siempre lo mismo. Entonces se te hace más fácil, así que te termina conviniendo respecto a un plan de ahorro, justamente porque no tenés que poner cada vez más.
Y además, vamos a ver en un ratito, pero juntás más rápido la plata, entonces podés tener más rápido el auto, porque acordate, que en el plan de ahorro vos no tenés El auto hasta que pasan algunos meses y ganás la licitación por poner un montón de plata encima o tenés que esperar el sorteo, y andá a saber cuándo salís sorteado.
Entonces, en definitiva, la alternativa de inversión siempre o casi siempre termina siendo más atractiva. Sin embargo, y antes de entrar ahí, vamos al otro escenario, porque recién estábamos hablando de la persona que no tenía nada de plata. ¿Pero qué pasa si yo ya tengo algo de plata? Bueno, en ese caso si es que te da la posibilidad y está dentro de las alternativas que te gustan, entonces la alternativa esta del 0% termina siendo lógicamente lo más atractivo.
Vamos con un ejemplo. Supongamos que hoy tenés 46 millones de pesos, por lo cual, te alcanza para comprarte un Volkswagen Polo 0 km. En ese caso ¿qué te conviene hacer? Si vos vas a la concesionaria, podrías poner 29 millones, ahorrándote los otros 17 y que te den un préstamo por 17 millones, que es lo que falta para comprar el auto, al 0%. Si tomás esa opción, con los 17 millones que tenés pero no pagaste porque solo pagaste 29, podés ponerlos a invertir, por ejemplo, en un plazo fijo o algo similar.
Cada mes la cuota que tenés que pagar ronda los 700.000 pesos y lo que vos ganarías por este tipo de inversiones rondaría los 350.000. Entonces, cada vez tendrías menos plata, pero siempre tendrías un excedente y al finalizar el plazo, te sobrarían algo así como unos 6 millones de pesos. Ahora, eso lo que tenés que hacer es compararlo con tu otra opción, que es que si vos tenés toda la plata para pagar ahora mismo, te van a dar un descuento, no te van a cobrar el precio de lista.
Por lo cual, si el descuento que te dan es de más del 8%, te conviene pagarlo todo ahora con ese descuento. Pero si ese descuento que te dan es menos del 8%, te conviene esta otra alternativa de pagar en cuotas con 0% de interés. Sin embargo, acordate que cada caso es un mundo, por lo cual lo que te estoy diciendo no es una recomendación de qué hacer con tu plata, sino de "cómo podés analizar" y después vos tomar tus propias conclusiones y hacer tus números.
En las tarjetitas, QR y en la descripción, lo tengo que aclarar por temas regulatorios, ahí sí te puedo asesorar, no te cobro, es 100% gratis para vos, pero ahí sí yo te puedo decir qué hacer con tu plata.
En estos videos no, porque son solo educativos e informativos. Ahora sí, vamos al siguiente punto y es que como este video busca ser práctico, busca ser de utilidad para vos, tiene que tener una parte bien práctica, que vos termines el video, puedas ir y ejecutar. Y eso es lo que vamos a ver ahora, así que, vamos a las pantallas y arrancamos con el Excel. Este Excel te va a hacer todos los cálculos que necesitás y lo tenés gratis 100% en la descripción de este video.
Dicho sea de paso, si te sirve el contenido, podés aprovechar a suscribirte y activar la campanita, que también es gratis y eso nos ayuda a crecer en este canal y traerte este tipo de contenido gratuito. Dicho eso ¿qué es lo que vas a cargar acá? Primero, es, como dice acá, el precio de lista del auto. Yo voy a utilizar números de ejemplos, pero son números de ejemplos reales al momento de grabar el video.
Como dijimos, el Polo, precio de lista, en este caso 46 millones de pesos. Abajo vas a cargar cuál es el descuento que te hacen al contado. Acá variará, es simplemente ir a la concesionaria y preguntar cuánto descuento te pueden llegar a hacer, pero en este caso vamos a decir un 5%. Además de esto, nos pide que carguemos cuánta plata vamos a financiar. En el ejemplo que poníamos recién, era más o menos unos 17 millones, así que ponemos ese dato.
Esto obviamente va a depender del concesionario al que vayas y para este ejemplo puntual, es con la tasa del 0%, pero después vamos a ver otras alternativas. Por ahora seguimos. Nos pide el plazo en meses. De nuevo, esto te lo va a dar la concesionaria, para el ejemplo pongo el ejemplo real, este de 24 meses. Salteo la fila siguiente porque esa se carga sola, en base a los datos que cargamos arriba.
Así que vamos a la tasa de inversión que podemos conseguir, que en este caso una LECAP, que es algo similar a un plazo fijo, está pagando el 2,1. Plazo fijo promedio está pagando el 1,8 más o menos, andan más o menos parecidos.
Finalmente, la inflación esperada. Este dato es por ahí el más difícil y además es uno que uno nunca va a saber, pero para decirtelo fácil, lo que uno suele hacer es ver las últimas tres, Cuatro inflaciones, al momento de grabar este video están más o menos parejas en torno al 1,8, 1,9, 2,1, 1,4 más o menos va variando por ahí. Entonces, más o menos 1,8.
El punto acá acordate es tener una noción. Uno no sabe lo que va a pasar con exactitud, pero, con estos datos, se te carga automáticamente abajo y tenés, el costo real que terminás pagando al contado, que es el valor de los 46 millones, menos el descuento del 5%. En total te quedan 44 millones más o menos. Justo debajo te dice cuánto tendrías que pagar de anticipo, que son los 29 millones que tendrías que poner.
Luego te dice el ahorro con el que terminarías, que en este caso oscila en los 4 millones y medio de pesos. Y ese valor a día de hoy, esto es más que nada para los que son un poco más quisquillosos y técnicos, está en torno a los 3 millones. ¿Qué significa esto? Que si yo voy a terminar de pagar las cuotas de acá a 2 años, no es lo mismo lo que van a valer 4 millones de pesos dentro de 2 años que lo que valen hoy.
A más tiempo pasa en Argentina, la plata vale cada vez menos. Entonces 4 millones de pesos del futuro van a valer mucho menos que la plata de ahora. Para esto es simplemente lo que cargás de la inflación. O sea, si la inflación es del 1,8, bueno, entonces esos 4 millones y medio del futuro serían más o menos como 3 millones de pesos hoy. Pero es un tecnicismo nada más.
El punto importante acá, es que te va a calcular también cuál sería en base a esto de la tasa cero que podrías sacar, con cuánta plata terminarías entre la inversión más lo que vos pondrías y demás. Y ahí te podés deslizar hacia abajo y te dice qué es más barato de hacer.
Es decir, sería un poco ¿como qué te conviene hacer? En todo caso ¿qué te conviene hacer? ¿Salir por la opción de financiar al 0% o pagarlo todo ahora de contado? Es más o menos para que te responda esa pregunta, matemáticamente hablando. Y matemáticamente hablando en este caso, me terminaría siendo más barato la opción de financiar e invertir, porque terminaría pagando más o menos estos 43 millones de pesos en lugar de los casi 44 de la opción de pagarlo al contado, pero esto es con estos números que cargué yo.
Por eso es importante que vos te metas al Excel, que de nuevo es gratis, y pongas los números que te sirven a vos, o que te dan a vos en tu concesionario, al momento que lo veas. Ahora vamos con el segundo ejemplo, y acá es donde viene el punto importante del video. ¿Viste que yo al inicio te decía, que si en vez de haber pagado mis cuotas hubiera invertido esa plata y bla, bla?
Bueno, eso es lo que vamos a ver ahora en un caso real. Y acá, antes de seguir, muy importante, esta información la tiene que saber toda Argentina. Es realmente importante que no caigamos en esto, por eso te pido que compartas el video con quien vos consideres que le pueda servir. Es 100% gratis y le vas a dar una mano grande a esa persona. Ahora sí, continuemos. Para esto vamos acá y nos va a pedir primero que pongamos el valor del auto.
Suponete que el auto sale 40 millones de pesos. Da igual el número, funciona siempre igual. También te va a pedir que pongas el valor del dólar al momento que vos estés viendo este video, que estés cargando tu Excel. ¿Por qué? Porque en general el valor del dólar se mantiene un poco más que el valor del peso. Por ende, los autos en dólares generalmente deberían valer más o menos parecido a lo largo de los años y en pesos deberían valer cada vez más porque el peso pierde mucho valor.
Por lo tanto, pongo el tipo de cambio, que esto lo sacás de cualquier página que te muestre el precio del dólar y listo.
Bueno, sale en este caso 1570 al momento de grabar este video, lo cual nos da que el auto, al momento de estar preparando el video sale $25.500 redondeando. Ahora lo que tengo que hacer es cargar dos datos más. El primero es cuántos años puedo llegar a esperar o quiero esperar para sacar el auto. ¿Te acordás que hablábamos que en el caso de salir sorteado, yo recién dentro de 6 años llegaría a tener el 1% de probabilidades de salir ganador en el sorteo, en caso de entrar en un plan de ahorro.
Bueno, eso es el número que vos tenés que poner. ¿Cuánto estás dispuesto a esperar? Digamos que yo no estoy dispuesto a esperar 6 años porque me parece mucho, o sea, ya dentro de 6 años ni me interesa el auto, ya no sé si voy a estar vivo, que es lo que muchos me dicen en los comentarios. Bueno, vamos con el caso de 3 años y medio, un plazo razonable.
Estamos comprando un auto, no estamos comprando un micrófono que sale mucho más barato. Entonces bueno, decimos una proyección de acá 3 años y medio. Ahora ¿cuánto voy a ganar? Viste que hablábamos de que en una opción es seguir la inflación, hay otra opción que es invertir en dólares, otras opciones que son invertir en pesos, bueno, depende lo que vos quieras. Suponete que en este caso, como voy a invertir en dólares, yo quiero ganar en dólares.
Vos lo podés hacer en dólares, en pesos, en lo que quieras. Ahora vamos a hablar de eso, pero supongamos en este caso en dólares. ¿Cuánto voy a poner? 11,5%. ¿Por qué pongo este número? Porque Nexo, que es una plataforma que utilizo yo, es lo que te llega a pagar de máximo, un 11,5% anual en dólares. En el QR, en las tarjetitas y en la descripción de este video vas a tener un link para registrarte en Nexo por si es que lo querés probar y que durante 30 días, sin requisitos, te paguen ese hasta 11,5% que ellos pagan de forma anual.
Igualmente, como no te quiero hacer muy extenso este vídeo y si hay cosas que no entendés, en la descripción vas a tener tutoriales a cada cosa que te menciono, así lo podés entender mucho mejor, en profundidad, de cómo se utiliza una plataforma, cómo funciona el interés y demás.
Por ahora vamos a seguir con este ejemplo, y es que si yo esperara 3,5 años o quisiera en 3,5 años, 3 años y medio, invirtiendo y ganando el 11,5% anual, tener mi auto que sale casi $25.500, Lo que tendría que hacer es ahorrar por mes cerca de $500, el equivalente en pesos a casi 800.000. O sea que, en vez de pagar una cuota o en vez de sumarme un plan de ahorro, podría con estos números, comprarme el auto dentro de 3 años y medio.
¿Qué pasa si esto es mucho? Si vos decís "Che Ariel, pero 800.000 pesos es un montón, no llego a tanta plata." Bueno, ponés más cantidad de años. Suponete que decís "Che, no, no lo voy a comprar en 3 años y medio, no me da la espalda, lo compro en por ejemplo 7 años." Bueno, en ese caso vas a necesitar ahorrar 300.000 pesos por mes, es un montón más accesible, aunque en Argentina sigue siendo bastante.
Así que ahí vos lo podés agrandar a 10 años, depende lo que vos quieras y lo que te dé la espalda. Por eso vos tenés que cargar este dato, pero lo importante acá, es que vos seas consciente de las opciones que tenés. Si vas por el plan de ahorro, la plata que podés poner es más o menos la misma, pero no solo que tampoco vas a tener el auto igual que acá, porque tenés que esperar a salir ganador o lo que fuere, sino que además,
La principal diferencia es que en este vas a tener que poner mucha menos plata que en el plan de ahorro y ahí, inversores, es donde está la principal diferencia. Otra alternativa sería lo que te fui mencionando a lo largo del video, esto de seguir la inflación, con alternativas, con bonos, por ejemplo el TZX28. Hay varios, pero este es un ejemplo nada más. Son bonos que te siguen la inflación, sea lo que sea la inflación, y además te pagan un extra anual.
Ese extra anual, depende cuándo estés viendo este video, pero suele rondar entre el 6 y el 10% más o menos.
Así que, vos ponés la plata, seguís la inflación y además ganás un extra a lo largo del tiempo. Entonces sería el mismo caso que te puse antes de los 100.000 por mes. Vos ponés 100.000 cada mes, pero esos 100.000 cada mes, como te siguen la inflación, en realidad van a significar mucha más plata a lo largo del tiempo. Y ese es el punto clave de este video.
Obviamente ahí alguien me podría decir "No Ariel, bueno, pero si yo empiezo a generar ingresos pasivos y puedo ganar mucho más." Sí, pero son temas más técnicos y no me quiero meter ahí. Si vos querés entrar más en profundidad y aprender cosas profesionales a nivel finanzas, podés ingresar en Finit, que es una academia profesional de inversiones, en la cual podés arrancar 100% desde cero. Y es que acá, como acabás de ver, esta es la forma más fácil y eficiente, para comprar el auto que vos quieras en Argentina, independientemente de cuándo estés viendo este video.
Aún así, imagino que puede surgir la duda, porque surgió en el video anterior y es ¿por qué Ariel si vos decís todo esto, que tiene todo el sentido del mundo y la alternativa está buena y todo eso, por qué vos estás en un plan de ahorro? O sea, vos decís "Haz lo que digo, no lo que hago". Y efectivamente es así, pero la razón por la que yo estoy en un plan de ahorro es porque cuando entré en el plan de ahorro, tenía muchísimo menos conocimientos financieros y no sabía bien lo que estaba haciendo, como verás, fue hace bastante.
Entonces por esa razón fue que tomé la mala decisión, hoy por hoy, no lo haría de ninguna manera. Por lo tanto, lo importante ahora es que sepas en qué vas a invertir la plata en caso de querer ir por esa alternativa. Por eso acá te voy a dejar un curso gratis de inversión desde cero, para que ahí puedas aprender en qué se puede invertir en Argentina y puedas ir dando tus primeros pasos llegando a este objetivo de poder comprarte tu auto o hasta tal vez una casa.
Espero que te sirva.